Assurance auto : 2 choses importantes que la plupart des gens ignorent
1. Si vous ne prévoyez pas faire de réclamation… augmentez votre franchise !
Quand vous assurez votre voiture, un des éléments qui influence directement votre prime, c’est le montant de la franchise (la portion que vous payez vous-même en cas de réclamation).
Si vous êtes du genre prudent, que vous conduisez peu ou que vous préférez payer les petits dommages vous-même, augmenter votre franchise peut vous faire économiser 5 à 15 % sur votre prime mensuelle.
En clair : vous assumez un peu plus de risque, mais vous payez moins cher chaque mois.
👉 Exemple : passer d’une franchise de 500 $ à 1 000 $ peut réduire votre prime, selon votre assureur. Mais avant de le faire, assurez-vous simplement que vous seriez à l’aise de payer cette somme si un accident arrivait.
2. Réclamation ou pas ? Faites le vrai calcul avant de décider
Beaucoup de conducteurs pensent :
« Si je réclame, ma prime va exploser ! » ou « Je vais payer moi-même, ça reviendra moins cher. »
Mais la réalité est souvent plus nuancée.
Dans plusieurs cas, une réclamation coûte moins cher qu’on pense
Prenons un exemple concret :
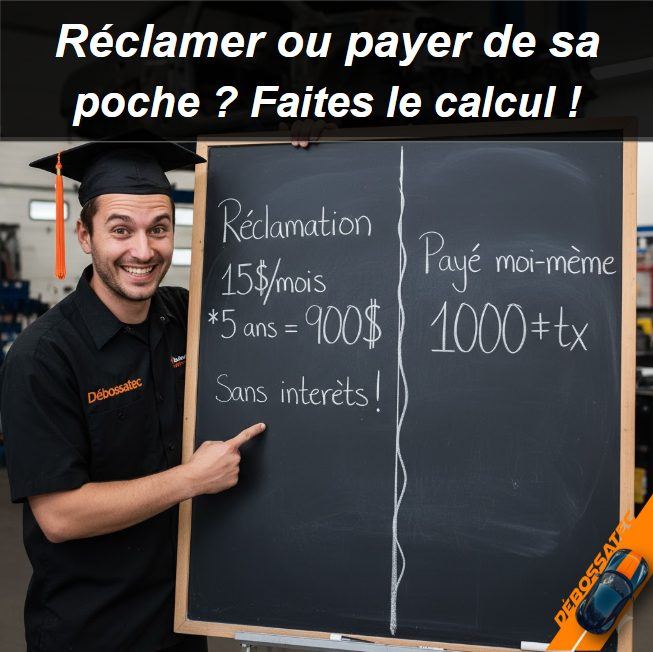
- Vous avez un pare-brise fissuré qui coûte environ 1 000 $ à remplacer.
- Si vous le réparez via votre assurance, votre prime pourrait augmenter d’environ 10 à 15 $ par mois (dans certains cas, pas du tout si c’est une couverture « bris de glace » sans faute).
- Ça représente environ 180 $ par année, ou 900 $ sur 5 ans.
💡 En d’autres mots, votre pare-brise vous revient comme un plan de paiement sur 5 ans, sans intérêt ! Et s’il s’agit de votre première réclamation ou d’un dommage sans faute, il est même possible que votre prime ne bouge pas du tout.
3. Avant de décider, informez-vous !
Peu de gens savent qu’ils ont le droit d’appeler leur assureur pour poser la question avant de faire une réclamation officielle. Demandez simplement :
« Si je réclame pour ce dommage, quel serait l’impact sur ma prime ? »
L’assureur peut faire une simulation sans ouvrir de dossier officiel. C’est gratuit, et ça vous permet de décider en toute connaissance de cause.
4. Et après ?
Une réclamation reste généralement inscrite à votre dossier pour 3 à 6 ans, selon les compagnies. Mais si vous restez sans réclamation pendant plusieurs années, votre prime redescend graduellement. Certains assureurs offrent même une “pardon d’accident” pour la première réclamation.
En résumé
✔️ Augmenter votre franchise si vous ne prévoyez pas réclamer peut réduire votre prime.
✔️ Beaucoup de réclamations (bris de vitre, sans faute, etc.) n’ont pas d’impact majeur sur votre prime.
✔️ Avant de décider, appelez votre assureur pour connaître les conséquences réelles.
✔️ Après quelques années sans réclamation, votre prime redescend.
📍 Vous avez une bosse, un accrochage ou besoin d’une retouche peinture?
Passez nous voir n’importe quand sans rendez-vous.
208 Rue Kennedy, Terrebonne, Qc